


- [フランス/エネルギー補助金事情]フランスで燃料価格の上昇が、家計の「pouvoir d'achat(購買力)」を再び大きな政治課題に押し上げている。9月27日付Fortuneによると、中東情勢を背景としたエネルギー高は、ガソリンやディーゼルだけでなく、暖房費や企業の輸送・生産コストにも波及している。特に公共交通が限られ、自動車通勤や暖房油への依存度が高い地方では、燃料高が生活コストを直接押し上げている。
こうした状況を受け、フランス政府は約4億5,000万ユーロの追加支援策を打ち出した。長距離通勤者に対する支援を拡充し、対象者を従来の約300万人から550万人に広げるほか、企業が従業員に支給する燃料手当の非課税枠も引き上げる。さらに、冬場の電気・ガス・暖房費を支援する「エネルギー小切手(chèque énergie)」について、580万世帯を対象に2027年4月から1月へ支給を前倒しする。農業、漁業、建設など燃料消費の大きい産業への支援も延長する方針である。
背景にあるのは、フランス政治で繰り返し争点となってきたpouvoir d'achatである。足元の世論調査でも購買力は国民の主要な関心事項となっている。2018年には燃料税引き上げをきっかけに「黄色いベスト運動」が地方から広がっただけに、政府にとって燃料高は単なる物価問題ではなく、社会的不満へ発展しかねない問題でもある。特に自動車や暖房油への依存度が高い地方ほど、エネルギー価格の上昇を回避しにくい。
一方、政府が一律の燃料価格抑制ではなく、通勤者や低・中所得世帯、特定産業に対象を絞っている背景には財政制約がある。フランスは財政赤字の縮小を迫られており、大規模なエネルギー補助を恒常化させる余裕は乏しい。燃料価格上昇で増える税収を支援に還元する方針も示しており、財政規律と購買力支援の両立を模索している。
さらに2027年大統領選を控え、国民連合(RN)など右派の支持拡大も政治的な圧力となっている。RNは移民や治安だけでなく、燃料費や暖房費など地方住民の日常的な生活コストを強く訴えている。政府が今回の措置をRN対策と位置付けているわけではないが、エネルギー高によるpouvoir d'achatの低下を放置すれば、地方や中間層の不満が政治的な反発へつながる可能性がある。
フランスの燃料高対策は、エネルギー価格を抑えるだけの政策ではない。限られた財政余力のなかでpouvoir d'achatをどう守り、地方の不満と政治的分断の拡大をどう抑えるかという問題になっている。(経済部 本間隆行)
- [米国・中国/石炭貿易に関する合意]9月24日の米中首脳会談では、商品関連で焦点となっていた農産物、レアアース、エネルギーなどに関する具体的成果は乏しかったが、石炭においては一定の進展が見られた。
米ホワイトハウスが9月25日付で発表したファクトシートには、「中国が2027、2028年にそれぞれ少なくとも1,000万トンの石炭を米国から輸入する」とある。一方、米中両国が300億ドル相当の非機微品目に関する関税調整で合意したとして、米国からの輸出品には農水産物、木材製品、医療機器など、米国への輸入品には小型家電、おもちゃなど消費財が例示されているが、このなかにエネルギー関連品目への言及はない。
中国外交部が9月26日に発表した「8項目の成果」には石炭への言及がなかったが、9月28日に中国商務部が行った説明では、米国産石炭の輸入関税は上述した300億ドル相当の商品に関する関税引き下げの枠組みに含まれるという。中国側は具体的な購入量には触れていないが、米国炭の輸入は「中国国内市場の有益な補完」であるとし、石炭分野での協力深化に期待を示した。
中国が年間1,000万トンの米国炭を輸入することは達成困難な規模ではない。実際、中国は米中貿易戦争が激化する前年の2024年には米国から約1,200万トンを輸入していた。これは米国の2025年の石炭輸出量の1割強に相当するが、中国の石炭輸入全体からみれば2%程度にとどまる。
中国では2026年5月に山西省の原料炭鉱山で発生した大規模事故後に安全規制が強化され、石炭生産が大幅に減少した。また、最大の石炭輸出国であるインドネシアは、国産資源の国家管理強化の方針を打ち出しており、輸出見通しに不透明感がある。一方、トランプ大統領は石炭産業の活性化を掲げるが、米国では石炭火力発電向け需要が減少し、輸出市場の重要性が高まっている。
注目されるのは炭種だ。双方の発表に一般炭、原料炭の区別はないが、状況からみて原料炭の割合が大きくなると推測される。2024年の中国の米国産原料炭輸入は1,067万トンと、米国炭輸入の大半を占めた。また、5月の炭鉱事故後、中国では供給が減少し、大連原料炭先物価格(中心限月2027年1月限)は8月に1トン1,300元前後から1,700元超へ急騰。鋼材価格も上昇したが、原料高で製鉄所のマージンは一段と悪化した。
国際エネルギー機関(IEA)は最新の石炭レポートで、2026年の中国の海上一般炭輸入が減少する一方、モンゴルからの原料炭輸入が急増すると予想し、米国を価格次第の「スウィング・サプライヤー」と位置付けている。米国でも西バージニア州の炭鉱再開やWarrior Met CoalのBlue Creek鉱山稼働により原料炭の輸出余力が拡大している。9月28日の大連原料炭先物価格は急落しており、今回の合意が市場に与える影響も注目される。(経済部 鈴木直美) - [米中首脳会談の成果]9月24日にワシントンで実施された米中首脳会談の成果について、米国ホワイトハウスと中国外交部がそれぞれ内容を発表した。何点かの協力事項が発表されたが、レアアースや台湾など重要案件に関する合意はなかった。
中国は米国に「台湾独立への反対」を要求したが、米側は台湾に直接言及することなく、米軍の前方展開は「自由で開かれたインド太平洋」を維持することに寄与していると記述し、中国の要求に沿った米国の安全保障政策の変更を示さなかった。
通商面では、2025年10月の釜山首脳会談を受けたクアラルンプール合意で一時停止していた関税や輸出規制などの措置をさらに延長することで一致したものの、中国側は具体的な期限を明記していないのに対し、ベッセント財務長官は口頭で「2027年1月10日まで延期した」と述べている。延長期間については双方で合意が達成できず、まずは協議機関を2か月延長して、交渉を継続していくとみられる(※)。300億ドルの関税措置は、5月の北京首脳会談で設置を決めた「米中貿易理事会」を具体化したもので、米国の農水産物や医療機器、中国の小型家電や玩具などが対象となる。一方、同じく5月に合意した「米中投資理事会」は、投資機会や障壁を協議する枠組みを設けることにとどまり、目立った進展はなかった。中国企業による対米投資については、CFIUS(対米外国投資委員会)との抵触や、米国内での懸念の声にどう対処するかという問題もある。
レアアースなど重要鉱物の供給問題は米側発表では「引き続き協議」とされたが、中国側の文書には記載されていない。また、トランプ氏は石油精製品の増産を世界的な供給安定のため中国に要請したが、中国によるロシア、イラン産原油輸入や、これに対する米国の制裁についての合意や言及はなかった。
両首脳は、中国が主催するAPECと米国が主催するG20にそれぞれ出席する意向も確認した。首脳交流を続け、表面上の緊張緩和を維持する点では双方の思惑が一致したとみられる。中国にとっては、米国と対等に世界的課題を協議する大国としての立場を国内外に示す機会ともなった。ただ、重要鉱物や台湾など重要問題は手つかずであり、今回の会談は米中対立の解決というより、管理を継続するためのものだったといえる。(国際部 前田宏子)
(※)9月28日、中国商務部は、中国側も延長期限を2027年1月10日として、協議を継続することで合意したと発表した。 - [日本/企業向けサービス価格(8月)]9月28日、日銀は企業向けサービス価格指数(2020年平均=100)の8月速報値を発表した。企業向けサービス価格指数は、企業間(民間企業のほか公的企業や官公庁も含む)で取引されるサービスの価格動向を示す。
8月の総平均は115.4で前年同月比+3.7%と、2026年3月から6か月連続で3%台の上昇幅で、7月の+3.6%から小幅に拡大した。
内訳をみると、外航貨物輸送、道路貨物輸送、道路旅客輸送などの運輸・郵便(+6.8%)が、総平均の前年同月比(+3.7%)に対する寄与度が最も高かった(寄与度:1.11%ポイント)。中東情勢の影響を受け、燃料油価格の上昇などから外航貨物輸送(+74.2%)や国際航空貨物輸送(+32.0%)、国際航空旅客輸送(+23.9%)の上昇が継続している。また、国内のバスやタクシーなどの道路旅客輸送も燃料高と人件費上昇の影響を受け+7.6%と、7月の+7.5%から小幅に拡大した。
次いで寄与度が高かったのは労働者派遣サービス、土木建築サービス、建物サービスなどを含む諸サービス(+2.5%)(寄与度:0.97%ポイント)。なかでも、職業紹介サービス(+6.1%)の上昇が目立った。一方、宿泊サービスは+1.6%と、7月の+6.3%から▲4.7%ポイント上昇幅が縮小した。前年に盛り上がりをみせた大阪・関西万博の反動減や豪雨など天候不良の影響が出たとみられる。
企業向けサービスを、生産額に占める人件費投入比率の高低で分類した指数をみると、低人件費率サービスは+4.8%(7月:+4.7%)、高人件費率サービスは+2.8%(7月:2.7%)と、どちらも僅かに上昇幅が拡大した。人件費のほか、燃料費などのコスト上昇分を企業間の取引価格に転嫁する動きが続いている。また、10月以降には最低賃金の引上げが予定されており、取引価格が上昇する可能性がある。
調査対象の146品目のうち、前年同月比で価格が上昇したのは121品目、下落したのは8品目、変わらなかったのは17品目となった。
9月11日に日銀が発表した国内企業物価指数の8月速報値は+7.6%、今回の企業向けサービス価格は+3.7%と、中東情勢が混迷しているなか、企業間のモノ・サービス価格がともに今後さらに上昇し、川下に波及することで消費者物価指数を押し上げる可能性がある。
川下では、9月18日に総務省が発表した8月の生鮮食品を除く消費者物価指数(コアCPI)の前年同月比は+1.7%、生鮮食品・エネルギーを除く消費者物価指数(コアコアCPI)は+1.9%の一方、9月25日に日銀が発表した政策支援などの特殊要因を除いたコアCPIは+2.6%、特殊要因を除いたコアコアCPIは+2.2%と、いずれも2%を超える水準となっている。(経済部 菊井彩乃)
- [米国/消費者マインドの悪化]ミシガン大学の9月の「消費者調査」によると、消費者信頼感指数は48.1(▲3.6ポイント)へ低下した。速報値(47.8)から上方修正されたものの、市場予想(47.6)を下回った。
内訳を見ると、足元の状況を表す現状指数は50.9(▲1.0ポイント)へ、先行きを表す期待指数は46.3(▲5.2ポイント)へそれぞれ低下した。先行きへの警戒感が高まっている。
また、党派別に見ると、民主党支持者の消費者信頼感指数は35.6(▲4.6ポイント)へ低下した。一方、共和党支持者は77.2(▲4.8ポイント)へ低下した。特に、先行きを表す期待指数が77.0(▲9.9ポイント)へ大幅に低下した影響が大きかった。
先行きの物価について、上昇率が拡大するとの見方が強まった。1年先の期待インフレ率は4.6%となり、8月(4.0%)から拡大し、6月以来の高水準となった。5年先の期待インフレ率は3.4%へ8月(3.3%)から小幅に拡大し、5月以来の水準となった。
11月の中間選挙を控え、消費者は先行きの物価上昇を警戒しつつ、マインドを悪化させており、それが今後の個人消費の下押し要因となりそうだ。(経済部 鈴木将之)
- [ボツワナ/Moody's格下げ]9月25日、格付け大手・Moody'sは、ボツワナの自国通貨および外貨建て長期発行体格付けを「Baa1」から「Baa2」に引き下げた。見通しは「ネガティブ」から「安定的」に変更した。同社による格下げは過去1年間で2度目となる。ただし、依然として「投機的格付け(ジャンク債)」より2ノッチ高い「投資適格級」を維持している。
ボツワナの国家歳入の約3分の1、外貨収入の約4分の3を占める天然ダイヤモンドの需要減少により、2023年以降、ボツワナの財政状況は大幅に悪化している。2025年度は財政赤字が対GDP比で8.8%に悪化し、公的債務も対GDP比で36.0%に拡大したことを受け(IMF、2025年12月)、政府は2026年8月に債務の法定上限を従来の40%から60%に引き上げた。Moody'sも今回の格付け引き下げの理由について、政府の歳入・歳出措置により、2027年度の財政赤字は対GDP比▲5.8%まで縮小する見通しであるものの、政府の財政状況の悪化が見込まれることを反映していると述べている。同社はボツワナの公的債務は2030年までに同50%以上に上昇すると予測している。また、下振れリスクとして、さらなるダイヤモンド収入の減少や、南部アフリカ関税同盟(SACU)からの分配収入の減少を挙げている。天然ダイヤモンドは、中国での需要減少やラボグロウン・ダイヤモンド(人工ダイヤモンド)の需要増により、価格の低迷が続いている。資源大手・アングロ・アメリカンの子会社であるデビアス社の経営も不振が続いていることから、アングロ・アメリカンは同社のデビアス持ち株分の85%を約10億ドルで売却する意向を示している。アングロ・アメリカンは2011年にデビアス事業を南アフリカの富豪・オッペンハイマー家から130億ドルで買収した経緯があるが、その後、減損処理を繰り返し、2026年2月にデビアスの帳簿価格を23億ドルまで引き下げている(7月29日付、Bloomberg)。デビアスのダイヤモンド生産の約7割をボツワナが占めている。ボツワナ政府もデビアス株の15%を保有するほか、ボツワナ国内のダイヤモンド生産会社である「デブスワナ」は、ボツワナ政府とデビアスが50%ずつ株式を保有している。ボツワナ政府はデビアスの持ち分を増やしたい意向を示しているが、ボツワナの外貨準備高は2025年末時点で約30億ドルまで急減しており(輸入の約5か月分)、仮にアングロ・アメリカンから同社のデビアス全持ち株分を10億ドルで購入すれば、財政不安を招く恐れがある。Moody'sも、多額の借り入れによりデビアス株を購入しようとすれば、さらなる格下げ圧力になり得ると警鐘を鳴らしている。アングロ・アメリカンは10億ドルのデビアス株の売却先として、元デビアスCEOが率いる「グローバル・ダイヤモンド・コンソーシアム」を「優先入札者」として選定している(7月17日付、FT)。同コンソーシアムには、同じくダイヤモンド生産国であるアンゴラやナミビアが参画する予定との観測も広がっているが、財政不安を抱えるボツワナが引き続きデビアスの所有権拡大を図っていくかに注目が集まる。(国際部 髙橋史)
- [アルゼンチン/短期的な景気後退も]OECDに続き、米国金融大手JPモルガンも、アルゼンチン経済の先行きに対する見方を大幅に下方修正し、2026年の実質GDP成長率予測を従来の2.7%から1.5%へ引き下げた。2027年の成長率予測は2.5%で据え置いたものの、短期的には景気減速への警戒感を強めている。
今回の見直しの要因として、アルゼンチン国家統計局(INDEC)が発表した7月の経済活動指数が、前月比▲2.9%と大きく落ち込み、2020年の新型コロナウイルス禍によるロックダウン期や、2008年の世界金融危機、2018~2019年の経済混乱期を除けば、2004年以降で最も大きな月次落ち込みとなったことを挙げている。
アルゼンチン経済はすでに2026年第2四半期のGDPが前期比0.6%減となっており、第3四半期もマイナス成長となれば、テクニカルリセッション入りとなるが、JPモルガンは7~9月期の経済活動が年率換算で約4%縮小すると予測している。
特に懸念されているのは、現在の成長が一部の輸出産業に偏っており、鉱業やエネルギー輸出は堅調に推移しているが、国内市場への波及効果は限定的となっている点である。7月の鉱業生産は前年同月比8.4%増加した一方で、商業活動は5.1%減、製造業は4.6%減となった。商業や製造業は鉱業よりも雇用規模が大きいため、景気悪化が家計や雇用環境に与える影響は小さくない。
また、金融引き締めと財政規律の維持が、今後も経済活動を抑制するとみられている。さらに、INDECによると、2026年上半期の貧困率は32.3%(前期比+4.1%)だった。依然として多くの国民が厳しい生活環境に置かれていることを示している。
一方、政府は景気悪化への懸念を否定している。カプート経済相は、7月の落ち込みは一時的な要因によるものだと説明している。具体的には、産業向けガス供給の減少、例年より厳しい悪天候、さらにサッカーワールドカップ開催による労働時間の減少などを原因として挙げている。
インフレ率の低下が続いていることやペソ建て融資の回復がみられることから、中期的な回復は続くとみられているが、2027年も輸出が11%増加する一方、民間消費は0.4%増にとどまると予測しており、引き続き輸出主導型の成長が想定されている。
7月の急激な落ち込みが一時的な現象だったのか、それとも景気後退の始まりだったのかを判断するうえで、10月下旬に公表される8月の経済活動指数が重要な材料となる。なお、仮にテクニカルリセッションに入ったとしても、現在はインフレ率が過去の危機時と比べて大幅に低く、財政収支も黒字を維持していることから、過去のアルゼンチン危機が再来する可能性は低い。それでも、短期的な景気減速は避けられない可能性が高く、来年の選挙戦にも影響を与える可能性がある。(国際部 小橋啓)
Pick up
2026年09月28日
調査レポート
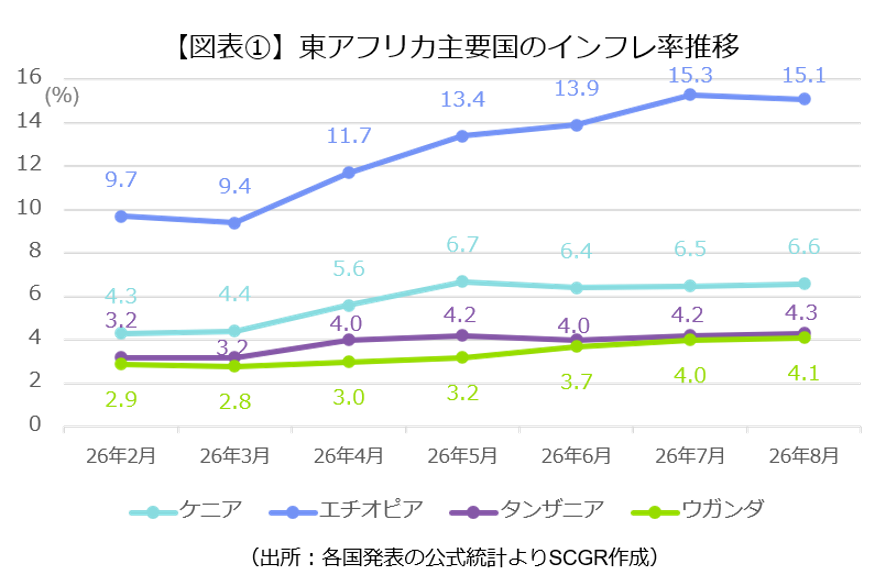 2026年2月28日の米・イスラエルによるイランへの共同軍事作戦から半年強が経過した。米・イランの攻撃の応酬は断続的に続き、和平合意までの道のりはいまだに見えない。さらに、イエメンの親イラン軍事組織・フーシ派によるバブ・エル・マンデブ海峡の実効...
- 社長コラム 2026年09月25日
- 見えなかったコスト ― 値札...
- 調査レポート 2026年09月25日
- 生活実感の乏しい「緩やかな回...
- 調査レポート 2026年09月25日
- 台湾景気状況 -2026年9...
- 調査レポート 2026年09月24日
- 「サウジアラビア/トルコ/パ...
What's New
- 2026年09月28日 調査レポート
- イラン情勢緊張から半年後のアフリカ:(1)東アフリカ
- 2026年09月25日 社長コラム
- 見えなかったコスト ― 値札の向こう側にあるもの
- 2026年09月25日 調査レポート
- 生活実感の乏しい「緩やかな回復」~日本経済2026年8・9月
- 2026年09月25日 調査レポート
- 台湾景気状況 -2026年9月-
- 2026年09月24日 調査レポート
- 「サウジアラビア/トルコ/パキスタン:「メッカ共同防衛協定」に署名」 中東フラッシュレポート(2026年8月号)
- 2026年09月28日 調査レポート
- イラン情勢緊張から半年後のアフリカ:(1)東アフリカ
- 2026年09月25日 社長コラム
- 見えなかったコスト ― 値札の向こう側にあるもの
- 2026年09月25日 調査レポート
- 生活実感の乏しい「緩やかな回復」~日本経済2026年8・9月
- 2026年09月25日 調査レポート
- 台湾景気状況 -2026年9月-
- 2026年09月24日 調査レポート
- 「サウジアラビア/トルコ/パキスタン:「メッカ共同防衛協定」に署名」 中東フラッシュレポート(2026年8月号)
- 2025年06月06日 中東・アフリカ
- マプト/モザンビーク ~独立50周年を迎え飛躍を期す~
- 2025年05月08日 アジア・オセアニア
- ソウル/韓国 ~日韓国交正常化60周年を迎えたソウルの今~
- 2025年04月11日 欧州・CIS
- オスロ/ノルウェー ~ノルウェーから「幸福」「平和」を考える~
- 2025年02月25日 アジア・オセアニア
- オークランド/ニュージーランド ~ニュージーランドとマオリ:最新の政治動向~
- 2025年02月05日 中東・アフリカ
- ダルエスサラーム/タンザニア ~「ポレポレ」(のんびり・ゆったり)の豊かな国~
 レポート・コラム
 Global Network
 SCGRランキング
 メディア活動情報
- 2026年10月29日(木)
15:00~17:00、新社会システム総合研究所主催『SSKセミナー』で当社シニアアナリスト 宮之原 正道が講演いたします。会場・オンラインのハイブリッド開催。 - 2026年9月17日(木)
『日本経済新聞』に、当社経済部長 本間 隆行のコメントが掲載されました。 - 2026年9月8日(火)
『日本経済新聞』に、当社経済部長 本間 隆行のコメントが掲載されました。 - 2026年8月31日(月)
15:47~、日経CNBC『Tokyo Closing Bell』に、当社経済部長 本間 隆行が出演しました。 - 2026年8月25日(火)
『日本経済新聞(電子版)』に、当社チーフエコノミスト 鈴木 将之のコメントが掲載されました。
Copyright(C) Sumitomo Corporation Global Research Co. Ltd. All rights reserved.
